Resumo do projeto: Como repensei a experiência de pagamentos para ir além da centralização de serviços e transformar o cotidiano em uma oportunidade de aumentar a preferência pelo Santander.
O projeto começou a partir de um problema de encontrabilidade, mas tinha uma ambição maior: aumentar a relevância do Santander nos pagamentos cotidianos e contribuir para uma maior transacionalidade e recorrência no aplicativo.
Em vez de apenas reunir diferentes meios de pagamento em um mesmo lugar, exploramos como o banco poderia reconhecer melhor a intenção do cliente, facilitar suas ações mais frequentes e ajudá-lo a acompanhar seus compromissos financeiros.
A solução evoluiu através de diferentes modelos de produto, testes com clientes, restrições técnicas e discussões de Design System, e posteriormente passou a contribuir para uma estratégia mais ampla de convergência com a experiência global.
O DESAFIO
Pagamentos são uma das interações mais recorrentes entre clientes e seus bancos.
Para o Santander, isso representava uma oportunidade estratégica: não bastava disponibilizar Pix, boletos, transferências e outros serviços. Queríamos aumentar a preferência pelo Santander no momento em que o cliente precisasse pagar, contribuindo para uma métrica interna de transacionalidade, na qual o volume e a frequência de pagamentos eram fatores relevantes.
Isso nos levou a uma pergunta maior do que simplesmente “como centralizar pagamentos?”: Como podemos tornar o Santander uma escolha mais prioritária para o cliente administrar e realizar seus pagamentos cotidianos?
PONTO DE PARTIDA
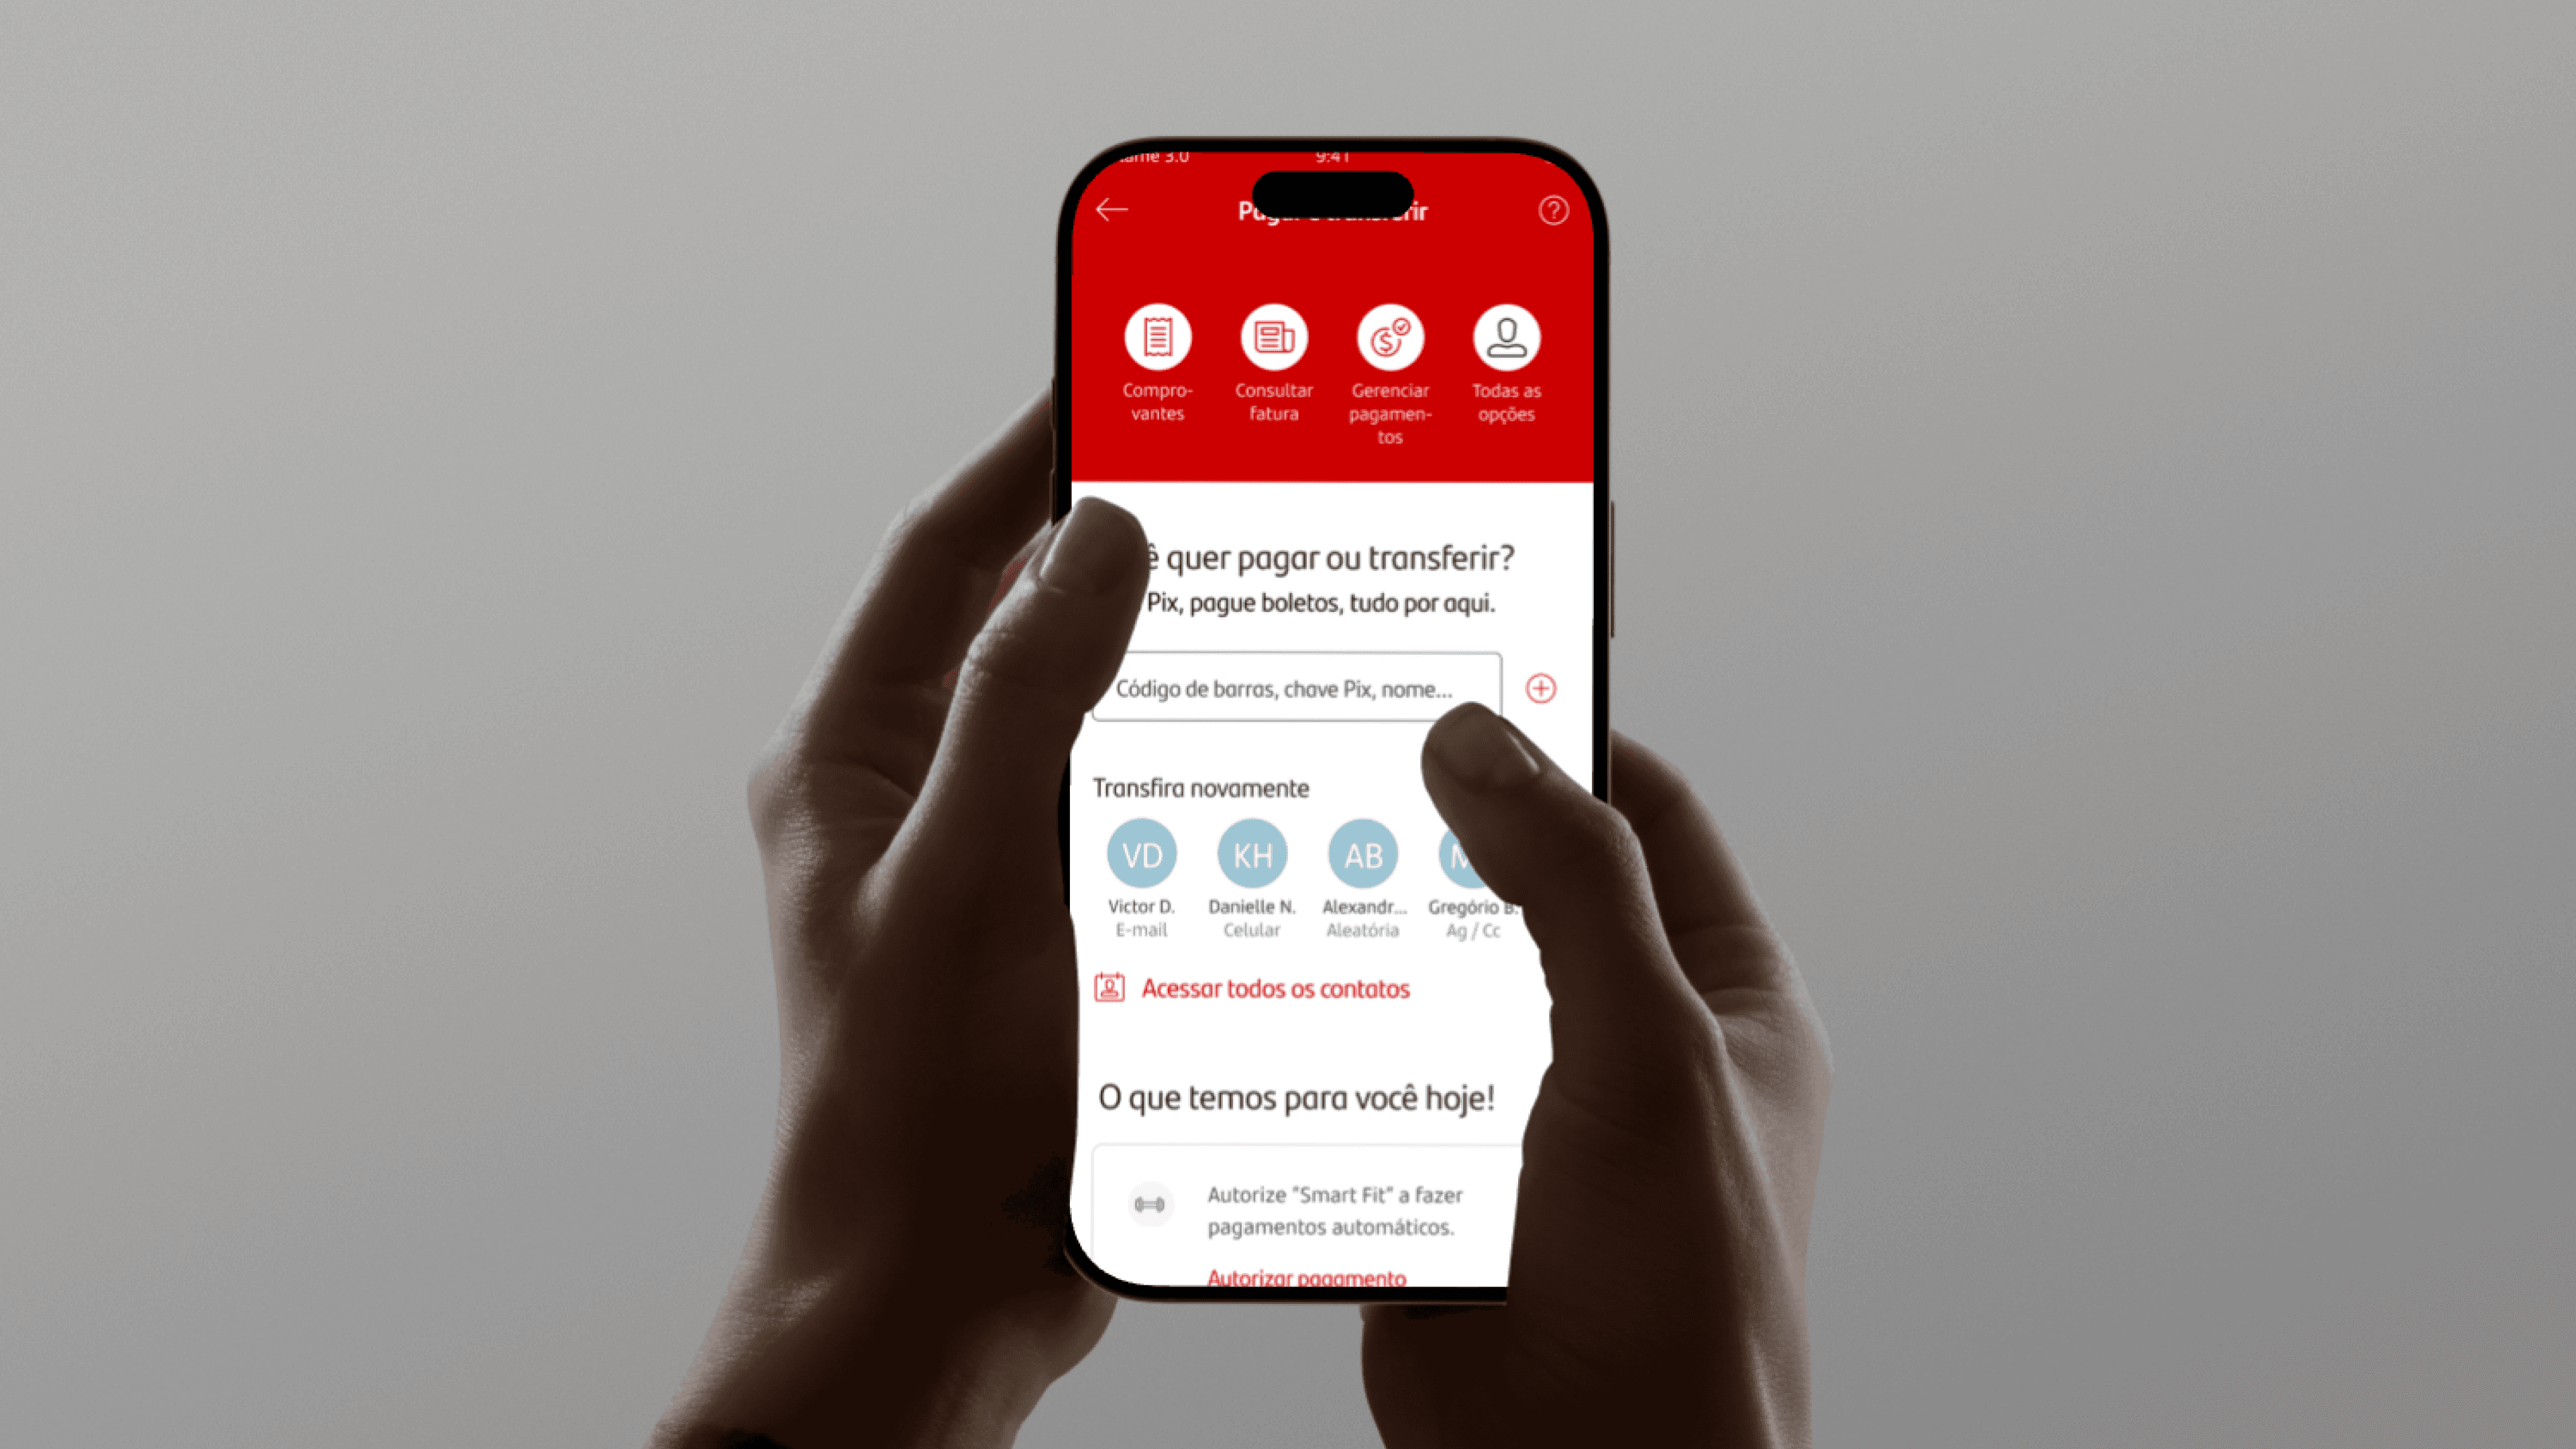
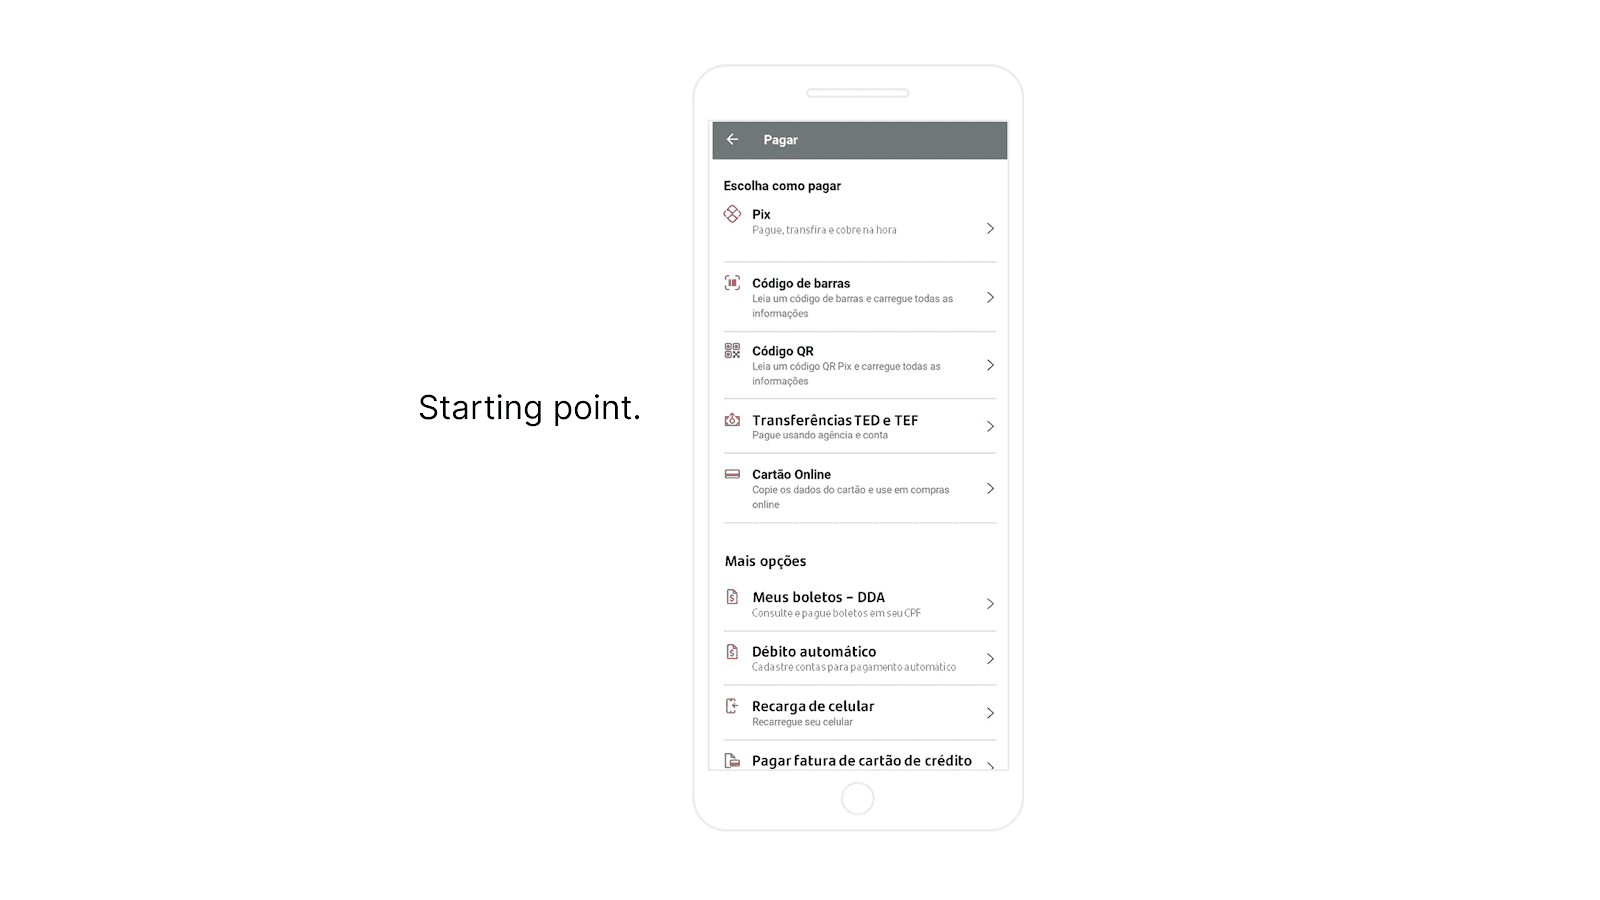
Pouco antes do início do projeto, uma primeira página havia sido criada para reunir os principais meios de pagamento.
Ela surgiu como uma resposta rápida ao aumento de reclamações relacionadas principalmente à encontrabilidade: clientes tinham dificuldade para entender onde deveriam ir para realizar diferentes tipos de pagamento.
A nova entrada ajudava a localizar essas funcionalidades, mas ainda funcionava essencialmente como uma lista de produtos.
Ou seja: tínhamos centralizado os acessos, mas ainda não tínhamos criado uma experiência integrada de pagamentos.
O cliente ainda precisava entender a taxonomia do banco e responder: "Qual produto eu preciso usar?”
Quando sua intenção normalmente era muito mais simples:
“Eu preciso pagar isso.”
MINHA ATUAÇÃO
Atuei como Product Designer responsável pela evolução da experiência, trabalhando em parceria principalmente com minha Design Lead, Product Managers, tecnologia, pesquisa e stakeholders de negócio.
Minha atuação incluiu:
• sintetizar dados, reclamações, benchmarks e aprendizados de pesquisa;
• facilitar discussões de priorização e co-criação com produto e negócio;
• explorar diferentes modelos de produto e arquiteturas de informação;
• criar fluxos e protótipos;
• planejar e conduzir validações com usuários;
• transformar aprendizados em decisões de produto;
• acompanhar a solução após o lançamento e apoiar novas iterações;
• apresentar e discutir a direção brasileira com o time Global.
ENTENDENDO O PROBLEMA
Antes de definir uma solução, combinamos diferentes fontes de evidência para entender o problema sob três perspectivas:
—————————————————————————-————————————
NEGÓCIOS
O que precisávamos mover para aumentar relevância, recorrência e transacionalidade?
CLIENTES
Quais dificuldades apareciam nas reclamações, no comportamento e nas pesquisas?
MERCADO
Como novos comportamentos, principalmente aqueles impulsionados pelo Pix, estavam mudando as expectativas dos clientes? Quais as tendências futuras para finance?
—————————————————————————-————————————
Analisamos dados internos e Google Analytics, bases de reclamações, benchmarks e desk research.
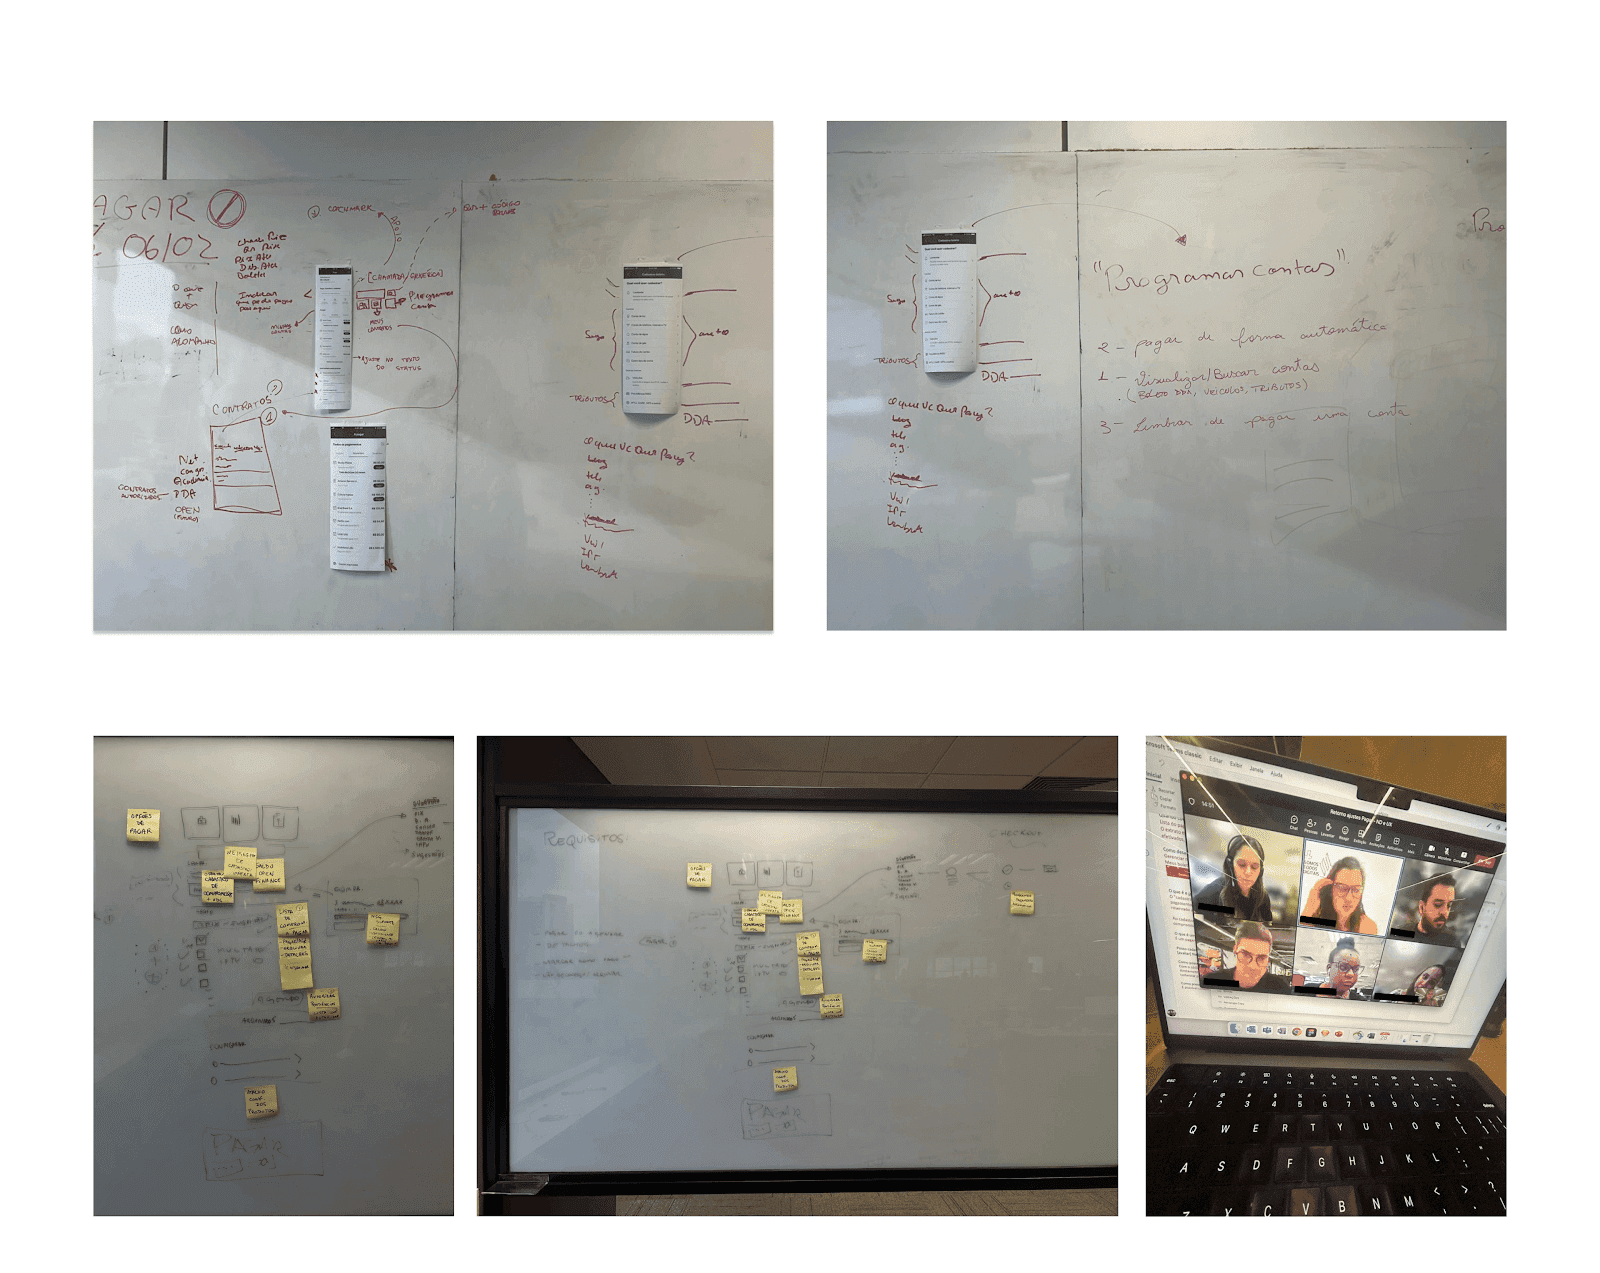
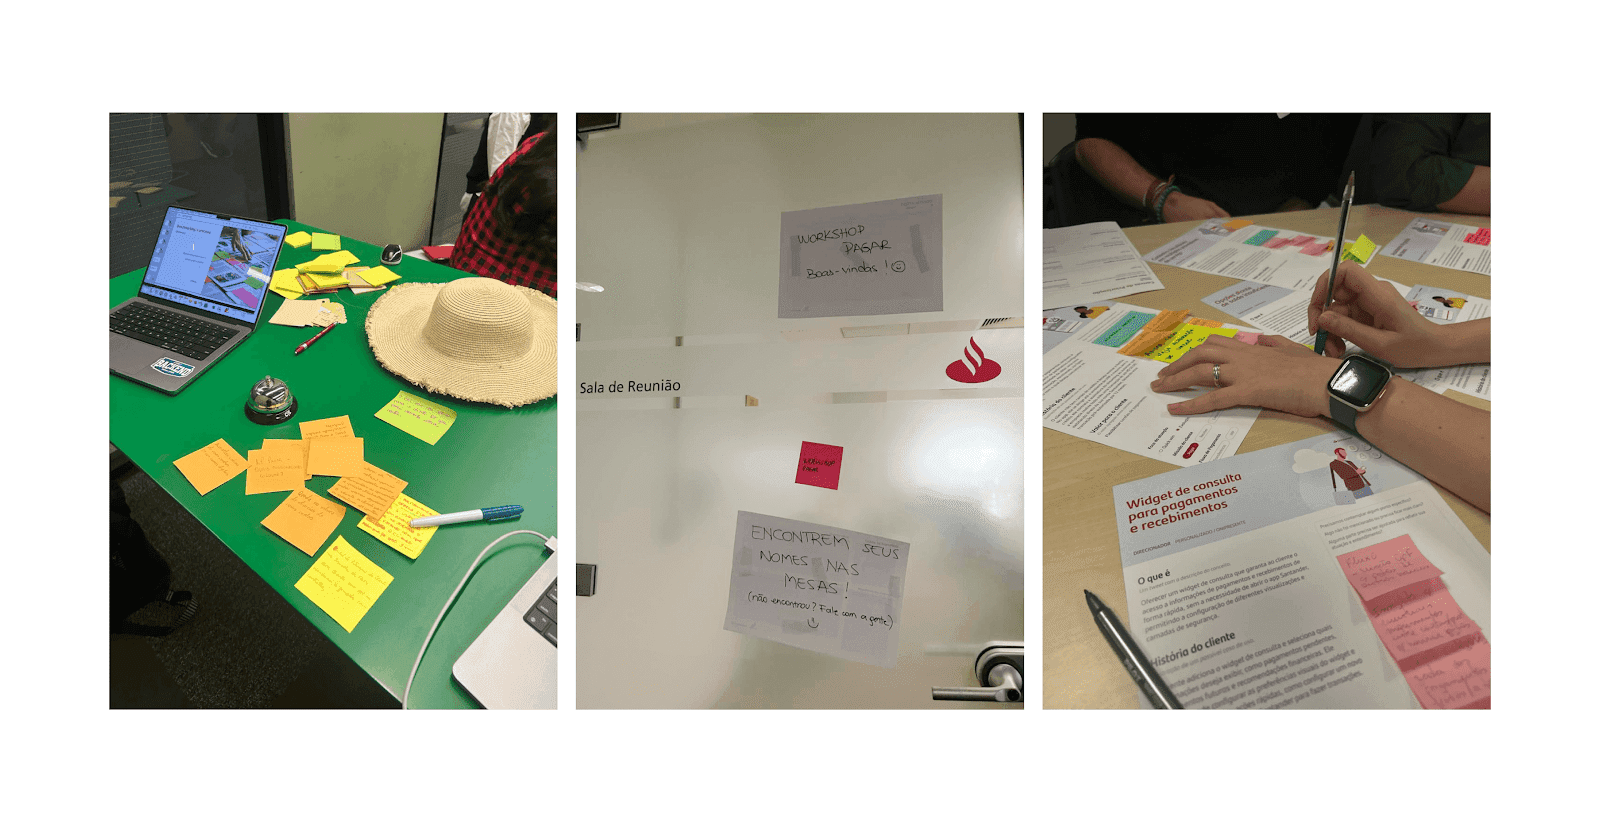
Também realizamos workshops de co-criação e priorização com stakeholders para discutir oportunidades como Open Finance, lembretes, pagamentos programados, atalhos e outras possíveis capacidades.
Esses insumos formaram a base para nossas primeiras hipóteses de produto.
INSIGHTS PRINCIPAIS
A investigação revelou quatro princípios importantes para a evolução da experiência.
Começar pela intenção.
Boa parte da dificuldade não estava na ausência de funcionalidades, mas em descobrir qual produto utilizar para concluir uma tarefa.
A arquitetura do banco exigia que o cliente entendesse previamente diferenças entre Pix, boleto, transferências e outros meios.
Mas sua intenção era normalmente mais direta: “Eu preciso pagar.”
IMPLICATION
Reduzir a necessidade de escolher o método antes de iniciar a tarefa.
A jornada começa antes do app.
Muitos clientes já chegavam ao aplicativo com um código ou informação de pagamento copiada.
Na experiência anterior, ainda precisavam descobrir em qual área aquele conteúdo deveria ser utilizado.
IMPLICATION
Permitir que o conteúdo trazido pelo cliente ajude o sistema a identificar e direcionar a jornada adequada.
De transações a compromissos financeiros.
Reclamações e pesquisas também mostravam preocupações relacionadas a lembrar pagamentos, identificar o que estava pendente e saber o que precisava de atenção naquele momento.
A oportunidade não era apenas executar uma transação.
Era ajudar o cliente a compreender seus compromissos financeiros.
IMPLICATION
Evoluir a experiência de uma lista de meios de pagamento para uma visão que também ajudasse a priorizar e acompanhar o que precisava ser pago.
Priorizar o que realmente importa.
Dados internos mostravam padrões de utilização diferentes entre os meios de pagamento.
Ao mesmo tempo, workshops e pesquisas apontavam novas oportunidades que poderiam ser incorporadas no futuro.
IMPLICATION
Dar protagonismo às ações mais relevantes e recorrentes, mantendo uma arquitetura capaz de crescer sem transformar novamente a experiência em uma longa lista de funcionalidades.
DECISÕES DE DESIGN
Os insights se transformaram em quatro princípios que orientaram nossas decisões de design.
1. COMEÇANDO COM INTENÇÃO
Criar uma entrada capaz de reduzir a necessidade de o cliente decidir previamente qual meio de pagamento utilizar.
2. OTIMIZAR AÇÕES FREQUENTES
Priorizar as ações mais frequentes e simplificar o acesso às tarefas recorrentes.
3. COMPROMISSOS FINANCEIROS
Dar visibilidade ao que estava pendente, próximo do vencimento, vencido ou programado, ajudando o cliente a entender o que precisava de atenção.
4. DESIGN TODAY WITHOUT BLOCKING TOMORROW
Construir uma experiência viável para o produto atual, mas compatível com uma visão futura de financial hub, personalização e novas capacidades financeiras.
EXPLORANDO DIFERENTES ABORDAGENS PARA O PRODUTO:
Ao longo do projeto, não estávamos simplesmente tentando encontrar “a melhor tela”.
Exploramos diferentes modelos para o papel que pagamentos poderiam desempenhar dentro do aplicativo.
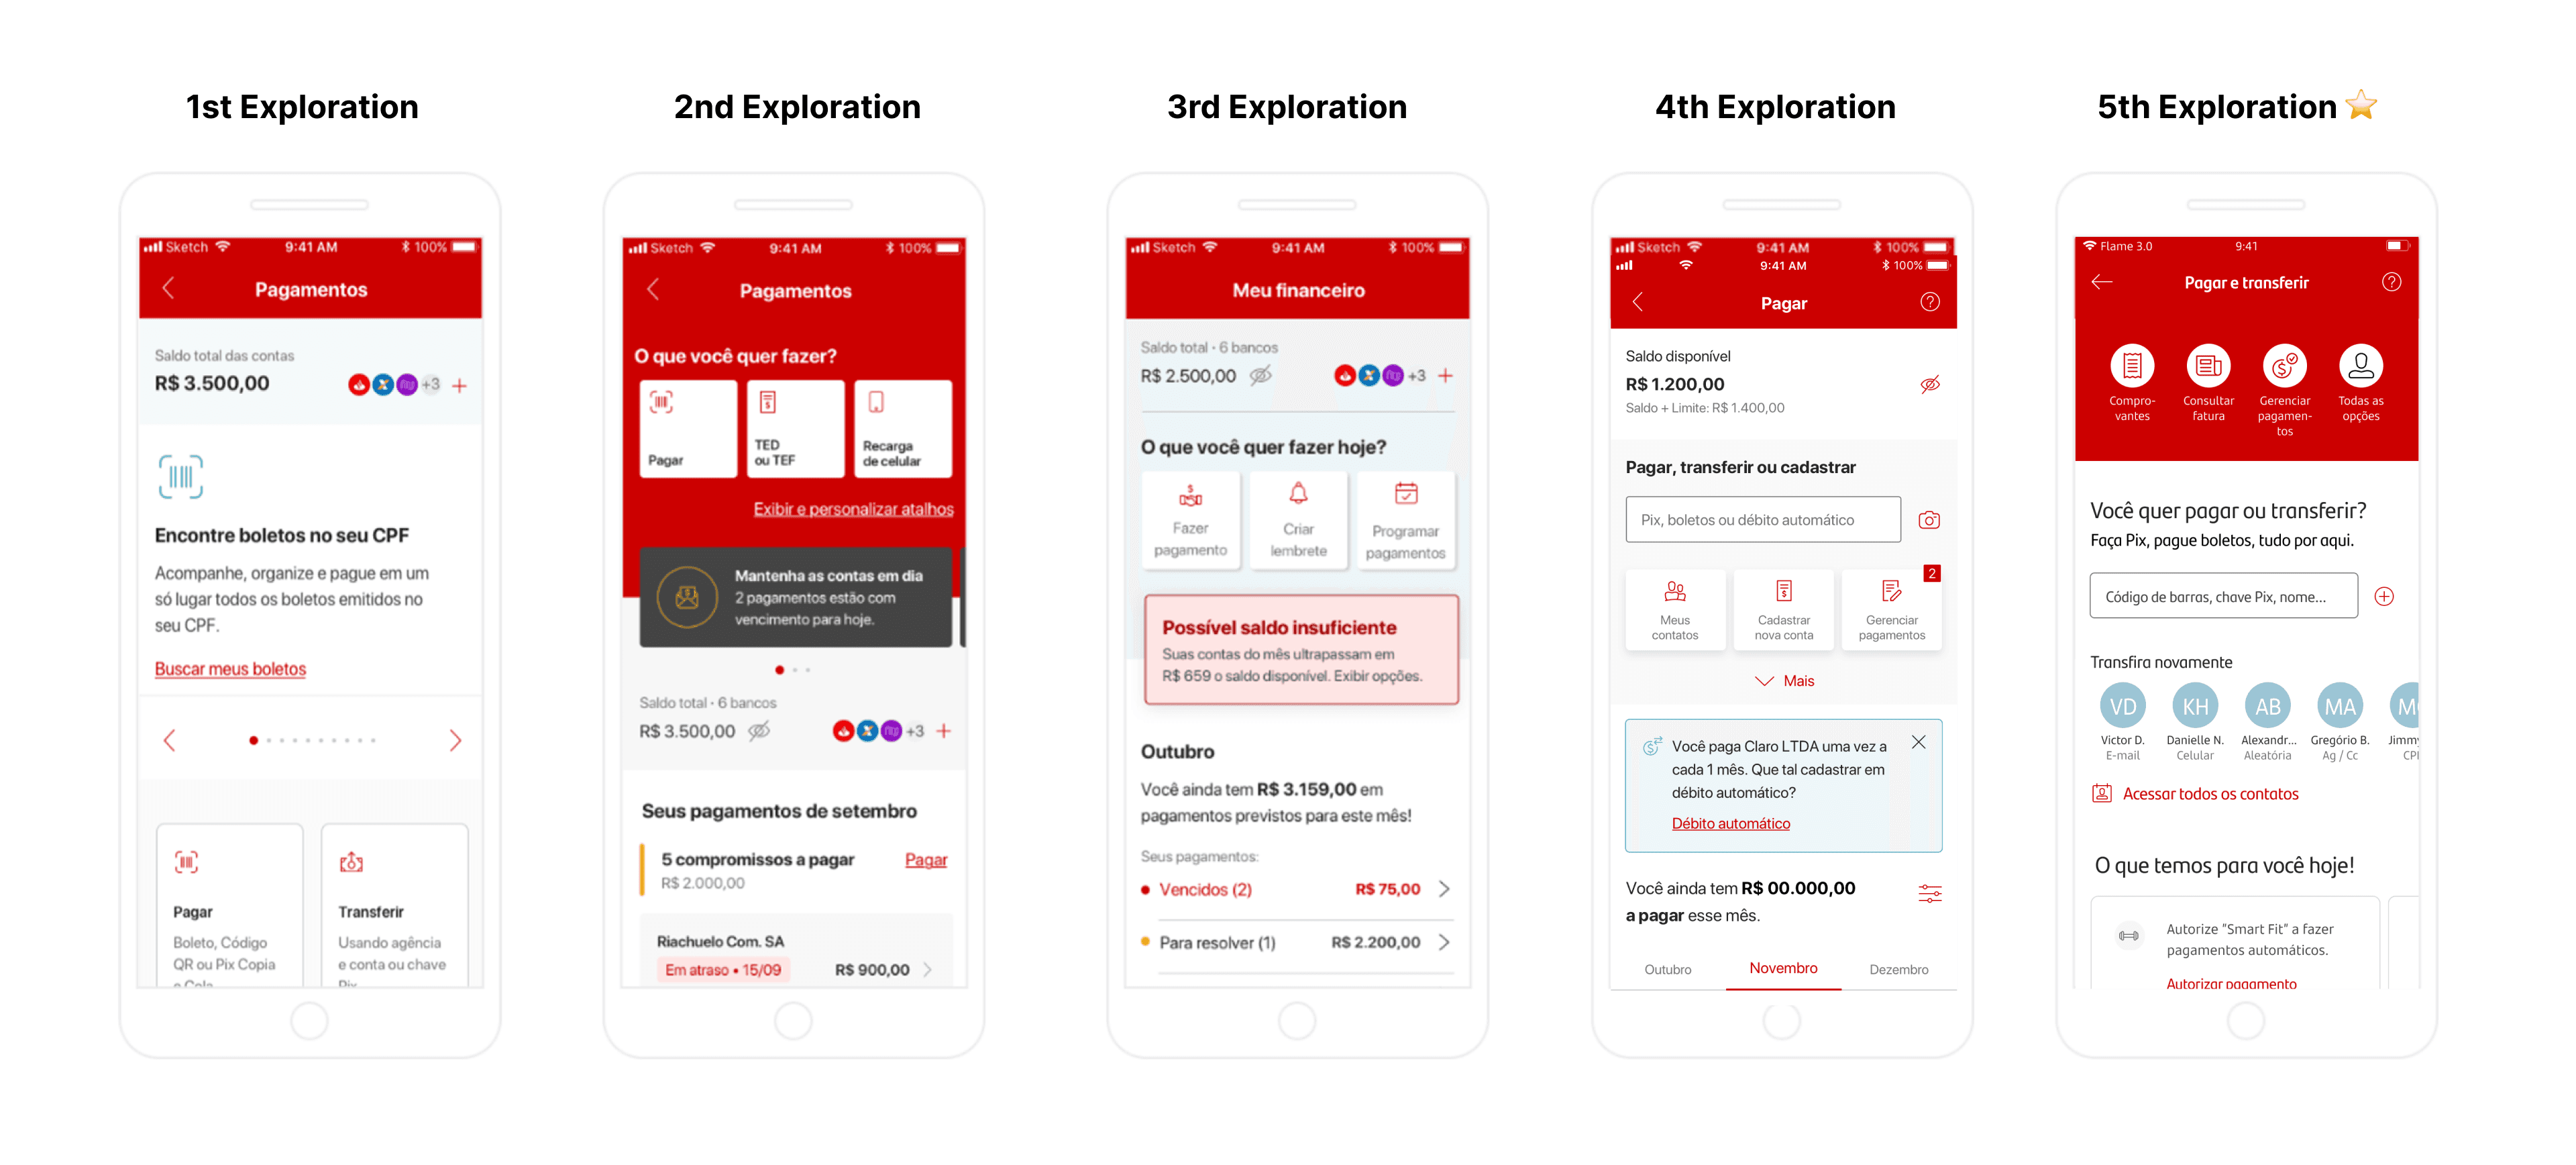
EXPLORATIONS 1–2: ORGANIZANDO A DISCUSSÃO
As primeiras explorações ajudaram a transformar diferentes oportunidades e funcionalidades em uma experiência tangível.
Testamos diferentes hierarquias para atalhos, pagamentos recorrentes, Open Finance e acompanhamento mensal.
A primeira proposta ainda estava bastante condicionada pelo Design System existente, mas teve um papel importante: tornar as hipóteses concretas o suficiente para que negócio, produto e design conseguissem discutir prioridades e trade-offs.
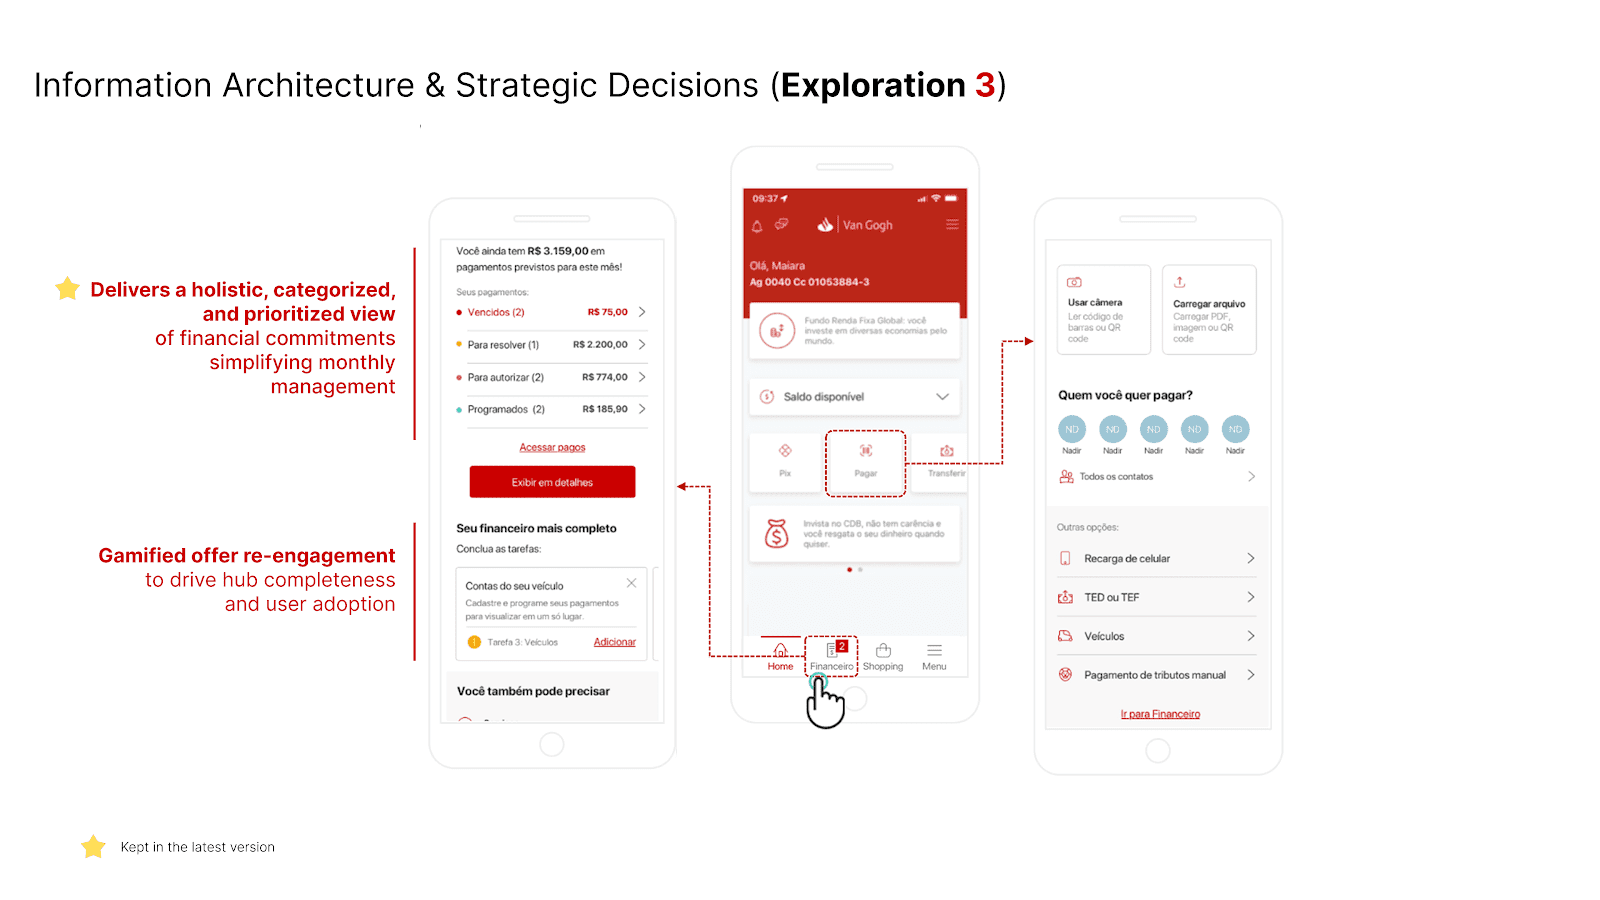
EXPLORATION 3: DEFININDO A DIREÇÃO ESTRATÉGICA
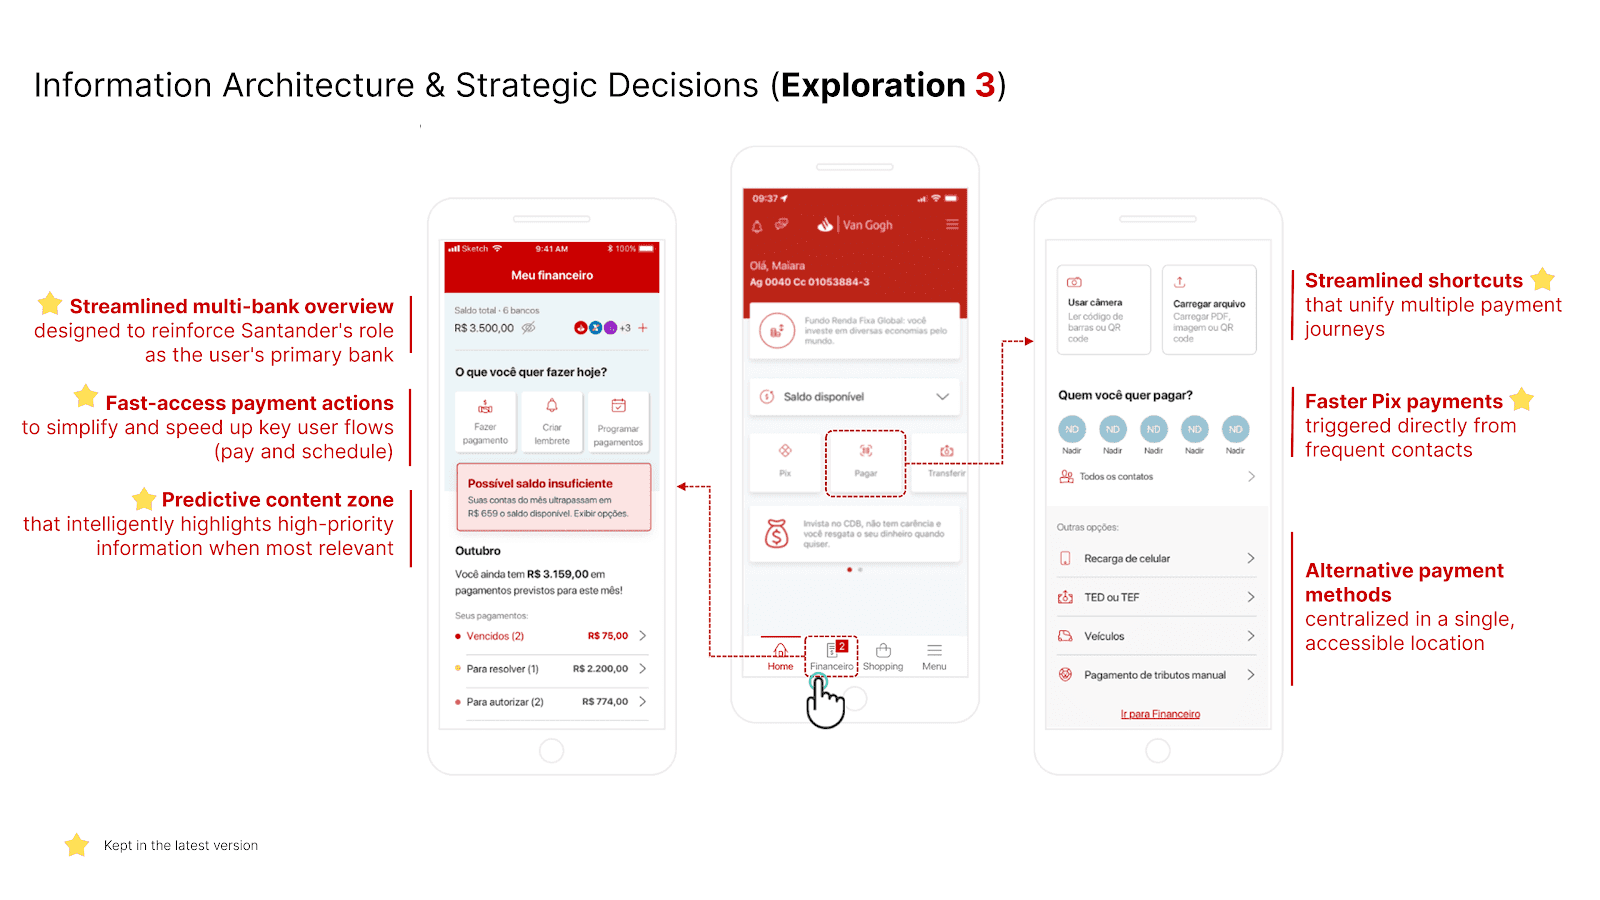
A terceira exploração expandiu a discussão.
Em vez de apenas oferecer meios de pagamento, aproximamos a experiência de uma visão de financial hub:
• visão financeira mais ampla;
• ações de pagamento prioritárias;
• pagamentos programados e lembretes;
• conteúdo contextual;
• acompanhamento dos compromissos do mês.
Também exploramos uma visão multibanco através de Open Finance para ajudar o cliente a tomar decisões de pagamento considerando sua vida financeira de forma mais ampla.
Essa exploração ajudou a definir a direção de longo prazo que queríamos preservar.
EXPLORATIONS 4–5: REFINANDO E TORNANDO VIÁVEL
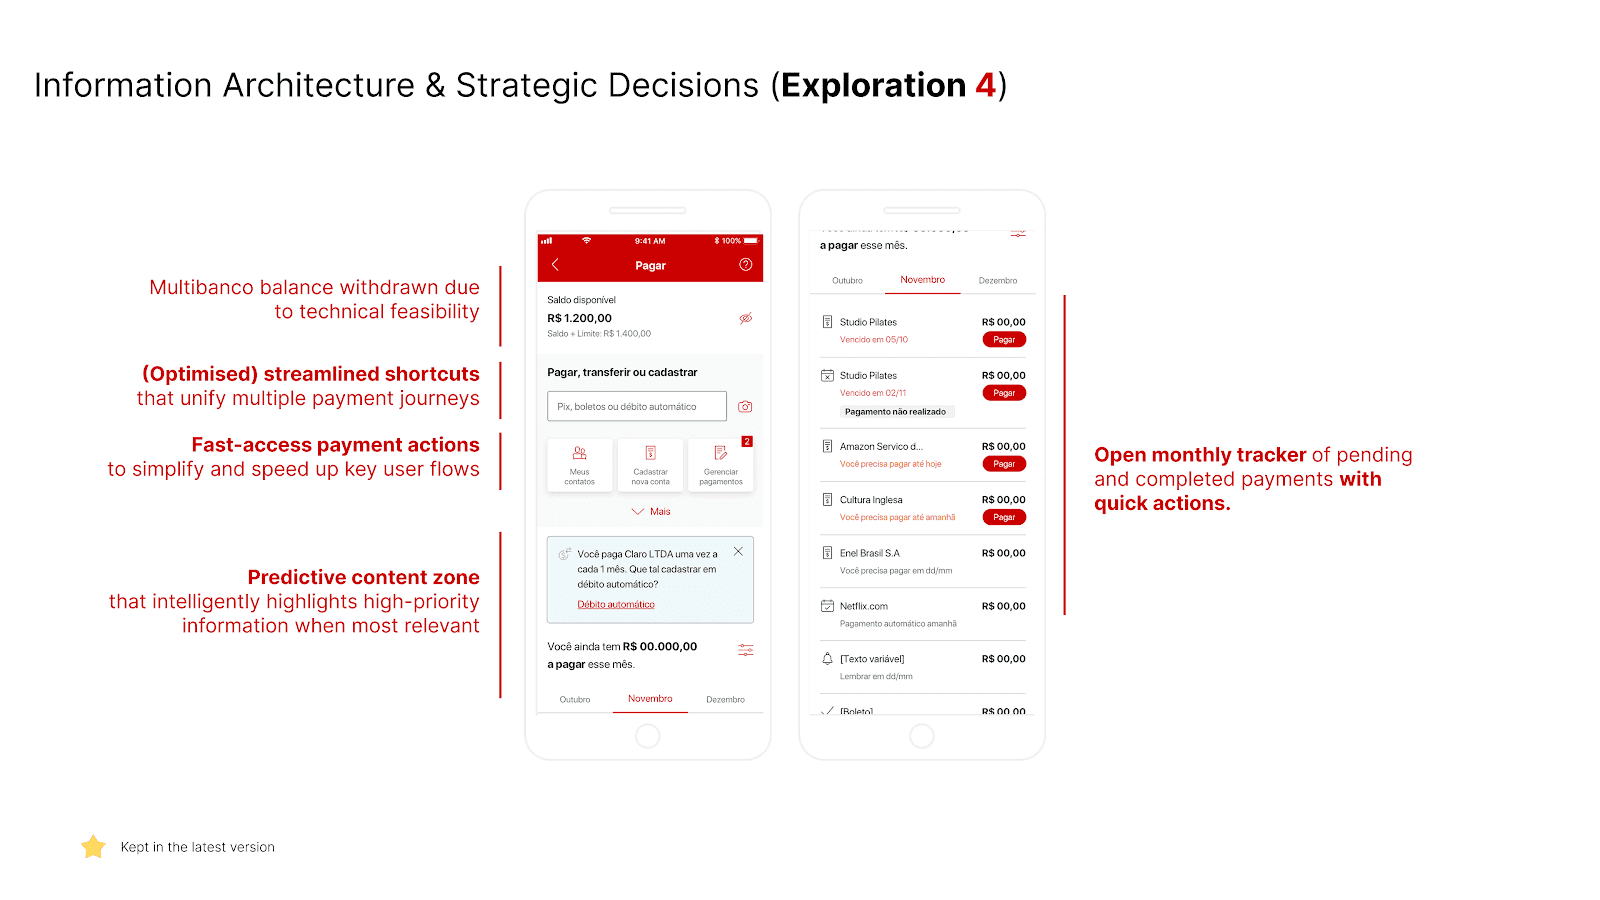
A partir dessa direção, começamos a aproximar a experiência de algo que pudesse efetivamente chegar aos clientes.
Uma mudança importante foi dar mais protagonismo à principal intenção: Pagar.
Foi nesse momento que o campo único ganhou força.
Em vez de pedir que o cliente decidisse primeiro qual meio de pagamento utilizar, a proposta permitia inserir a informação disponível e deixar o sistema identificar a jornada adequada.
Ao mesmo tempo, algumas hipóteses mais ambiciosas precisaram ser revistas.
A visão de saldo multibanco, por exemplo, foi retirada por limitações de viabilidade técnica.
Também refinamos os atalhos, os conteúdos contextuais e a principalmente a forma de exibir os compromissos financeiros, se deveríamos consolidá-los (e como) ou se apresentávamos de forma resumida.
DESIGN SYSTEM + VIABILIDADE
Um dos principais desafios do projeto foi evitar dois extremos.
De um lado, desenhar apenas para as limitações daquele momento e acabar reproduzindo o modelo existente.
Do outro, criar uma visão futura interessante, mas impossível de implementar.
Nas primeiras explorações, trabalhamos de forma mais rígida dentro do Design System existente.
À medida que a direção do produto ficou mais clara, passamos a discutir onde a consistência deveria ser preservada e onde novas necessidades justificavam evoluções do sistema.
A solução precisava funcionar como um passo estratégico entre o produto que existia e a visão de financial hub que queríamos construir.
VALIDAÇÕES E ITERAÇÕES
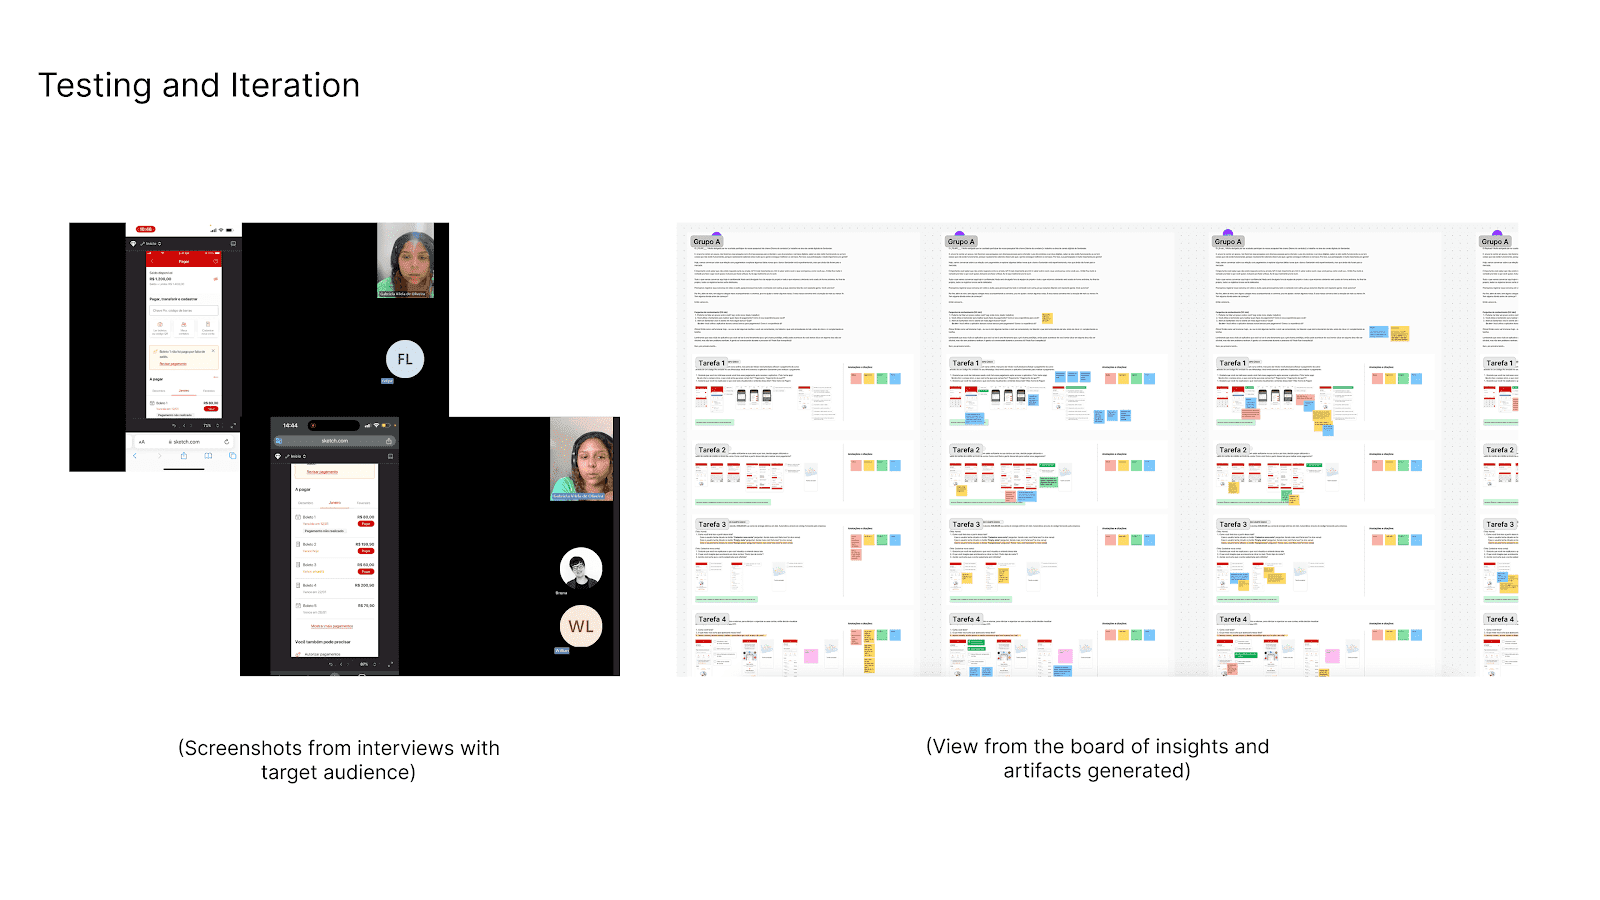
A estratégia de pesquisa também evoluiu junto com a maturidade da solução.
Nas explorações iniciais, realizamos testes de conceito para entender se os diferentes modelos faziam sentido para os clientes e quais capacidades eram percebidas como mais relevantes.
À medida que a direção amadureceu, avançamos para testes de usabilidade mais focados, especialmente na interação com o campo único e na forma de apresentar os compromissos financeiros.
Os testes nos ajudaram a refinar hierarquia, conteúdo e comportamento das interações antes do lançamento.
ITERANDO DE CONFORMA CONTÍNUA
Nem todas as decisões terminaram quando o produto chegou à produção.
Um dos principais debates era como apresentar os pagamentos previstos para o mês.
Minha principal hipótese era utilizar uma visualização consolidada, permitindo que o cliente entendesse rapidamente quanto ainda tinha em compromissos e acessasse os detalhes quando necessário.
Durante a implementação, optamos inicialmente por deixar a lista aberta, dando acesso direto a cada pagamento.
Depois do lançamento, a hipótese da visualização consolidada foi testada novamente por meio de um experimento A/B.
A versão resumida apresentou melhor performance e passou a fazer parte da evolução da experiência.
Esse foi um aprendizado importante do projeto: decisões de design não precisavam ser tratadas como definitivas. Elas poderiam continuar sendo hipóteses avaliadas com comportamento real dos clientes.
DE LOCAL PARA GLOBAL
Com a direção brasileiraá avançada, o time Global passou a participar das discussões como parte de uma estratégia mais ampla de convergência das experiências.
Apresentei as explorações, hipóteses e aprendizados construídos no Brasil para avaliarmos se aquela direção também poderia funcionar em outros mercados.
Houve forte convergência entre o modelo que havíamos desenvolvido localmente e a direção que Global começava a estruturar.
A proposta brasileira passou a contribuir para essa evolução e foi adaptada ao novo Design System global que estava sendo desenvolvido naquele momento.
Essa mudança também trouxe uma nova camada de governança.
Novas capacidades para a experiência deixariam de ser avaliadas apenas sob a perspectiva do Brasil e passariam a considerar prioridades e necessidades de outros mercados.
A SOLUÇÃO
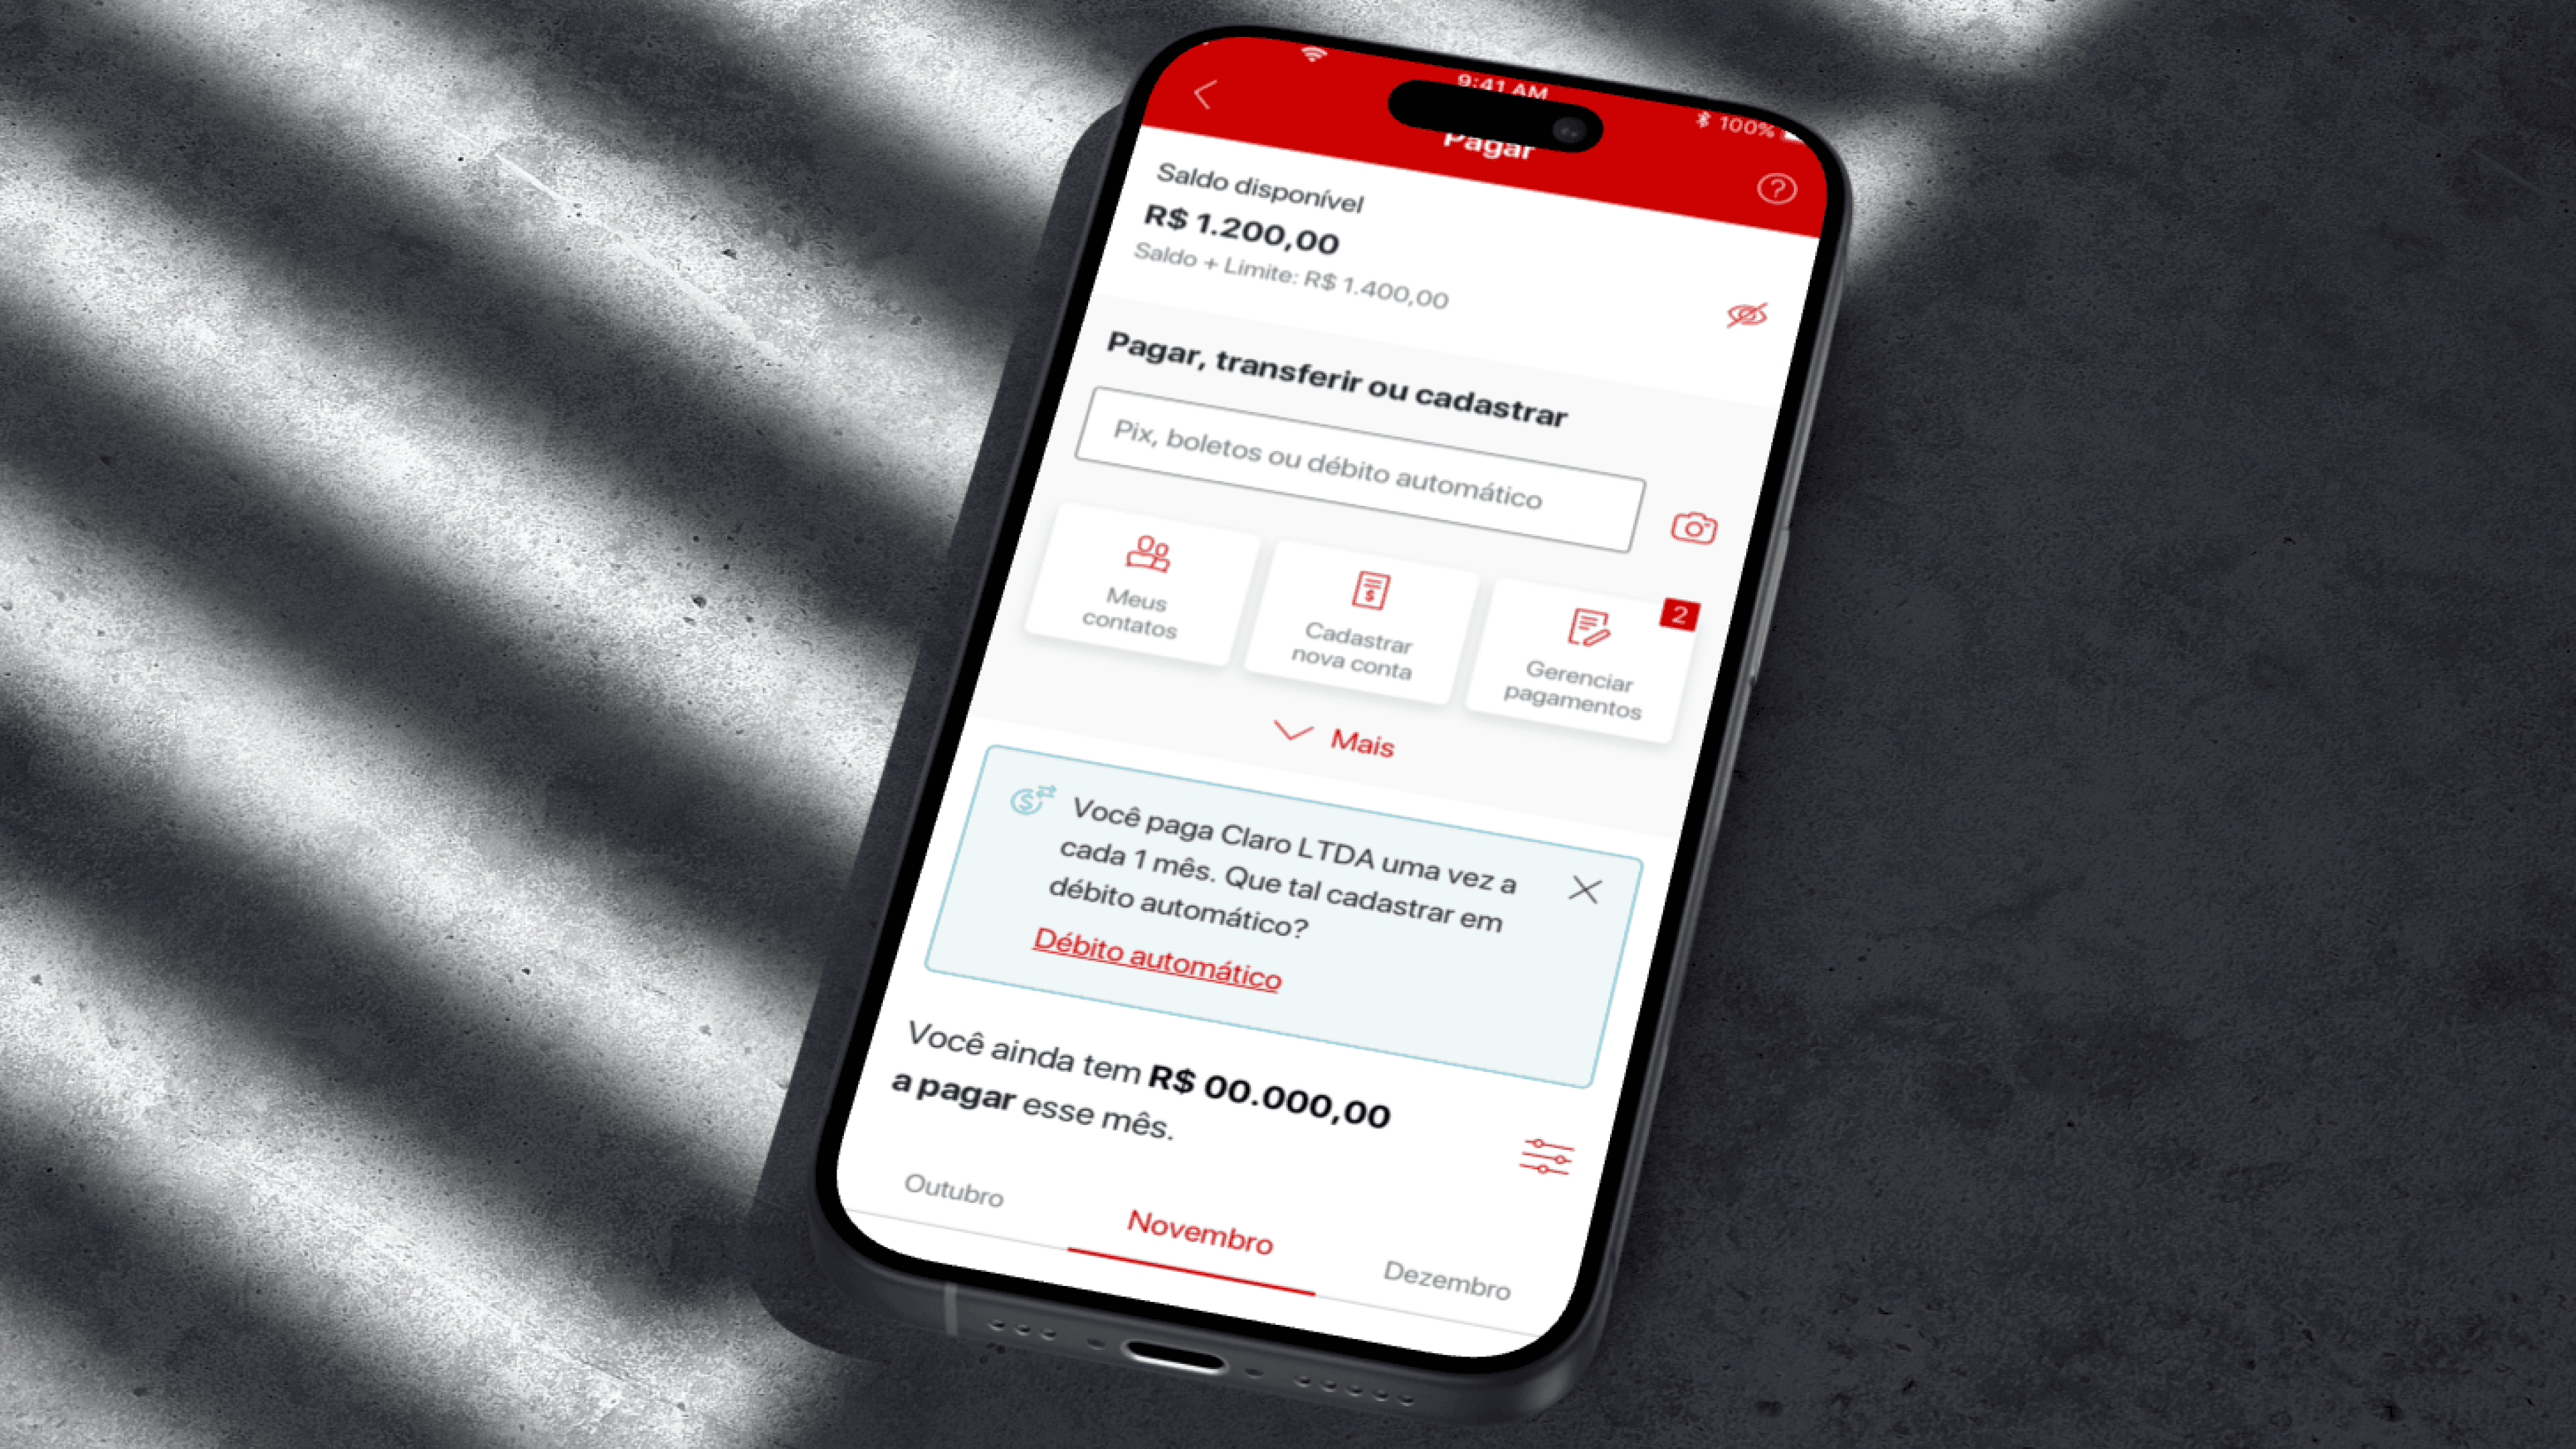
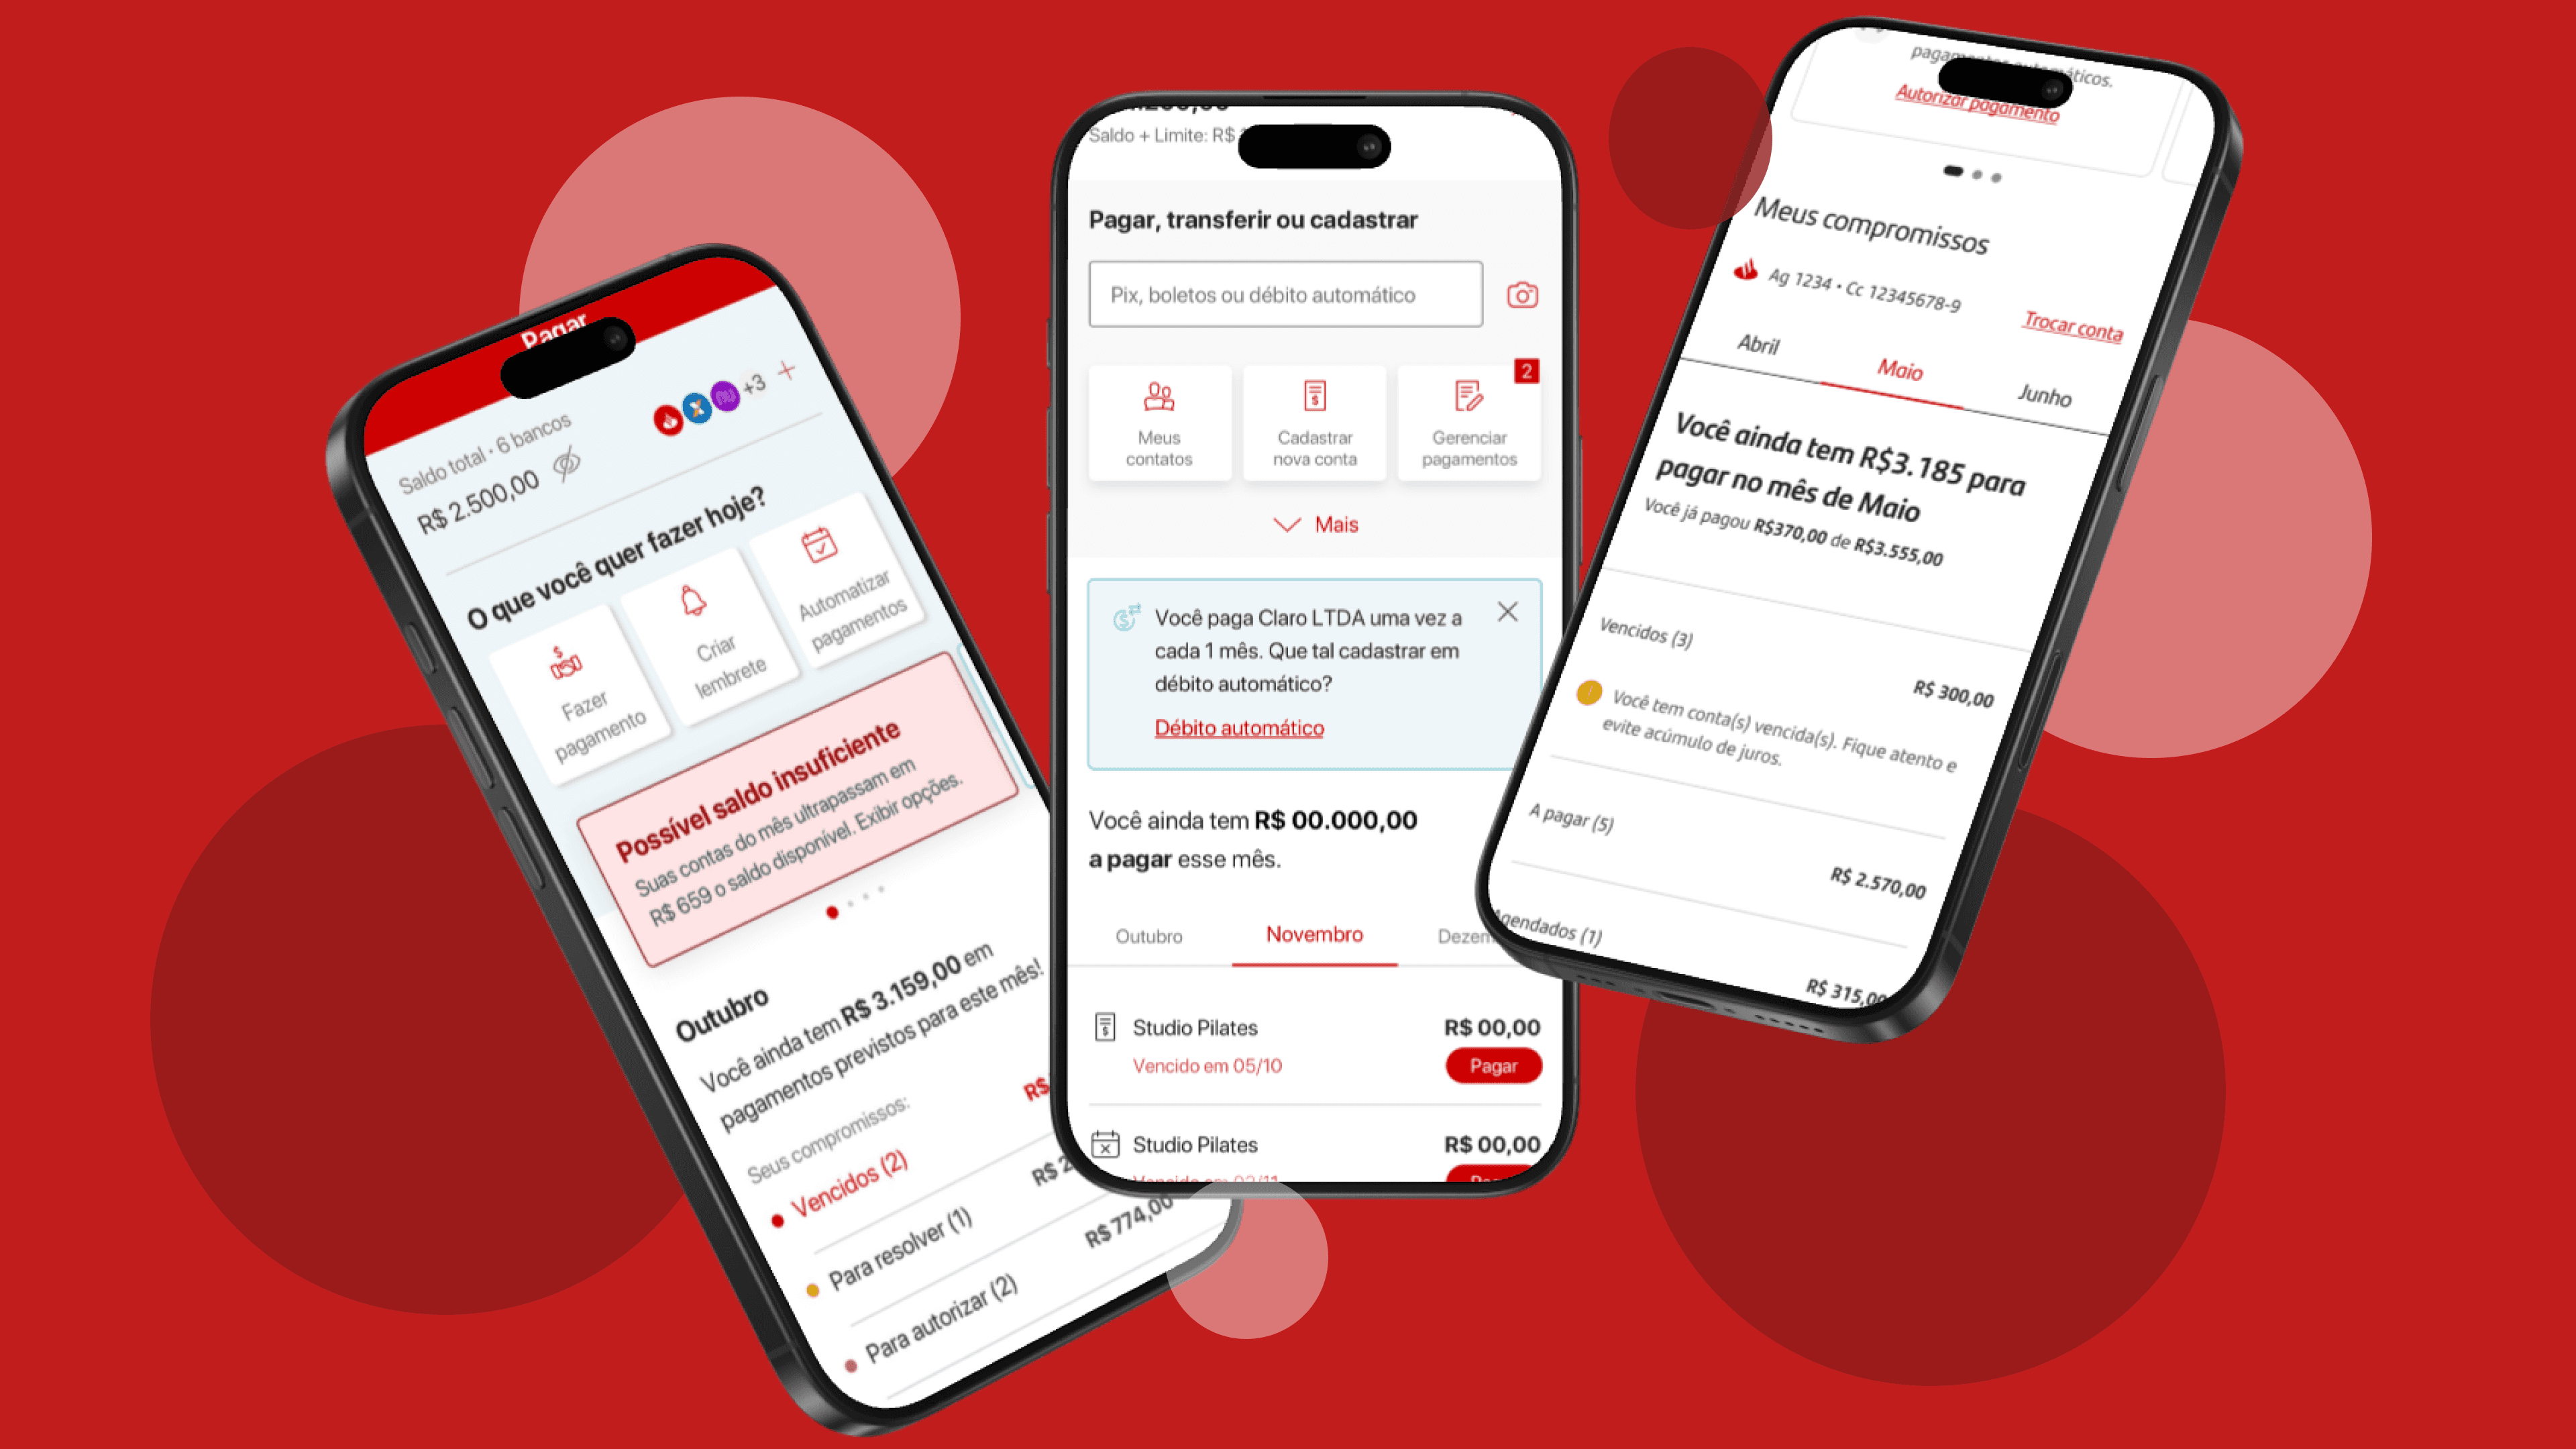
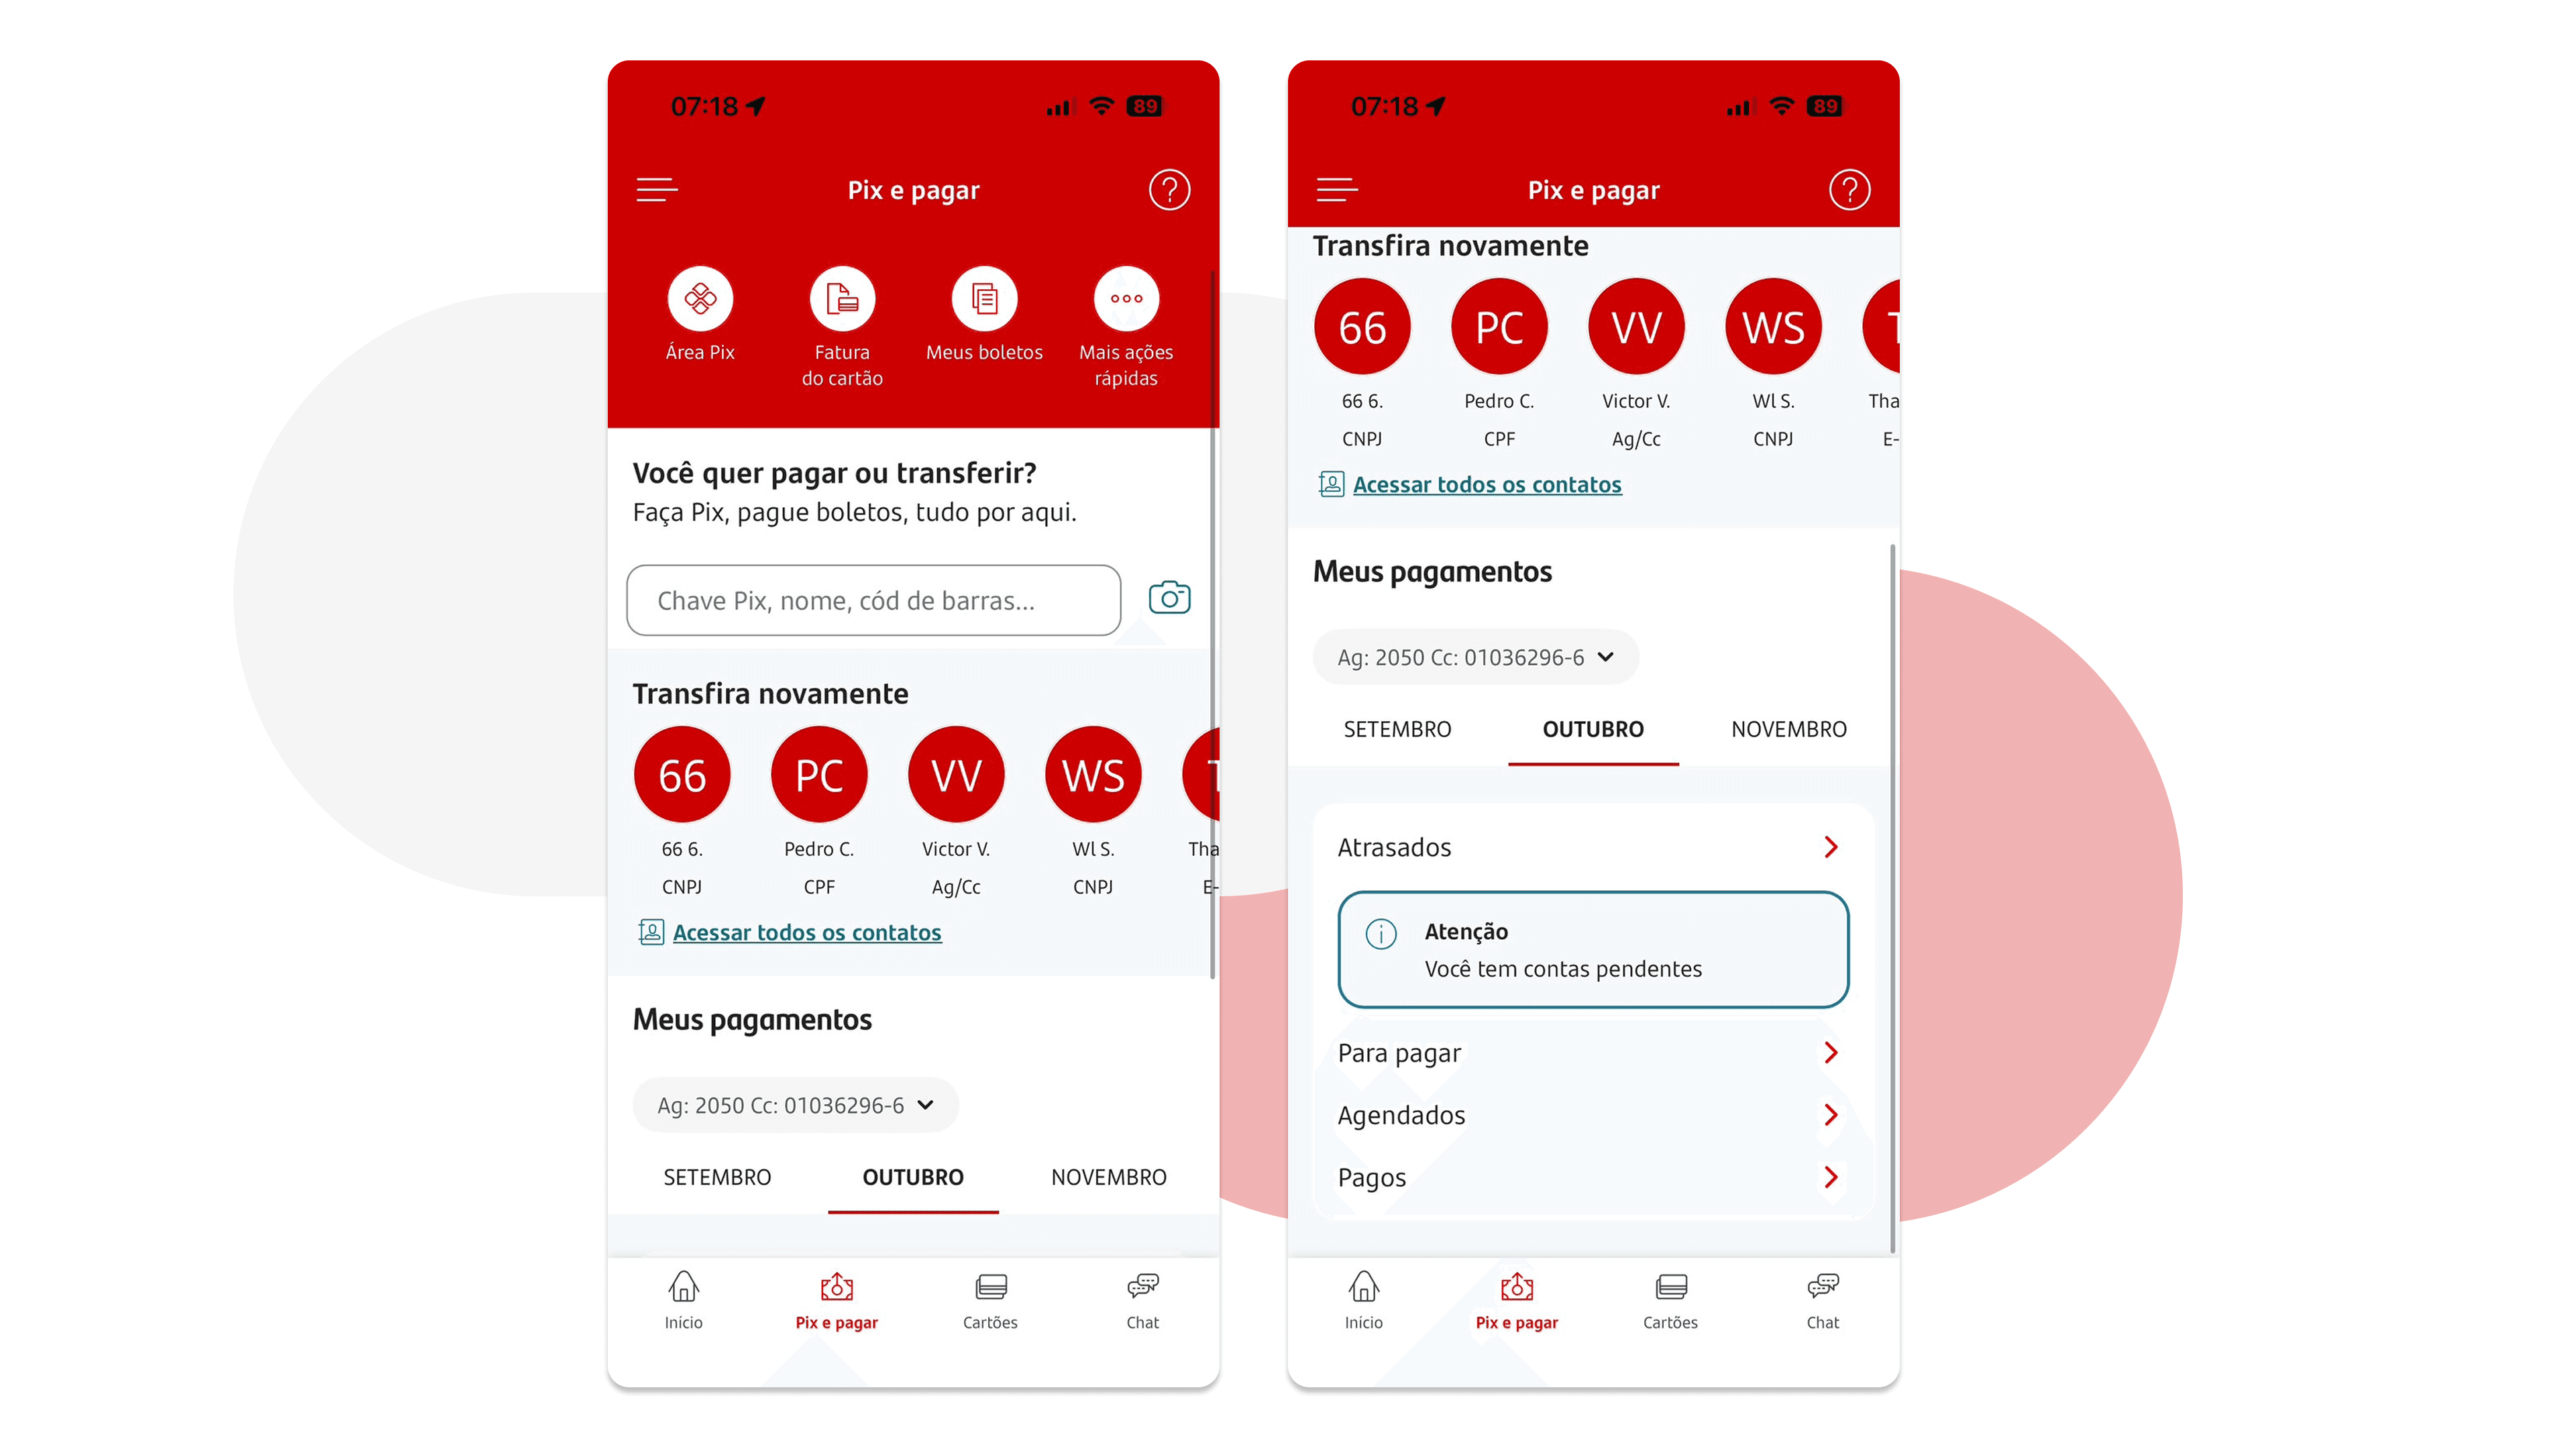
A solução implementada transformou a área de pagamentos em uma experiência que combinava:
• um campo único orientado pela intenção do cliente;
• atalhos para ações recorrentes;
• alertas e conteúdos contextuais;
• uma visão integrada dos compromissos financeiros;
• uma arquitetura preparada para incorporar novas capacidades ao longo do tempo.
Mais do que reunir diferentes produtos, a nova estrutura criou uma base para evoluir pagamentos como parte de uma experiência financeira mais ampla.
IMPACTOS
A ambição estratégica do projeto era contribuir para o aumento da transacionalidade.
Como essa é uma métrica interna composta e a experiência continuou evoluindo depois do lançamento, não atribuo uma mudança nessa métrica exclusivamente ao redesign.
No entanto, conseguimos acompanhar indicadores relevantes de adoção e comportamento.
Nos primeiros meses, observamos uma curva de adaptação à nova experiência, acompanhando reclamações e oportunidades de melhoria.
Com a maturação da solução:
• observamos uma evolução positiva no NPS;
• os clientes acessam a nova área de pagamentos, em média, 4 vezes por sessão, versus 2 acessos à área de Pix;
• 4,8 milhões de pagamentos de boletos foram iniciados pela lista de compromissos, um incremento de 32% em comparação ao acesso anterior via DDA.
Além dos resultados de uso, a experiência tornou-se a base para novas evoluções da jornada e continuou sendo iterada a partir do comportamento real dos clientes.
APRENDIZADOS
Tangibilizar cedo ajuda a transformar ambiguidade em decisão
Alinhamento também precisa ser tratado como parte do produto: fazer, refazer e relembrar acordos e objetivos
Pensar além da entrega imediata: construir soluções que suportem novas capacidades, evoluam com o produto e possam dialogar com necessidades de outros mercados.